
Deklaracja VAT-R – zarejestruj się do VAT online [WIDEO]

Formularz VAT-R służy do zgłoszenia się jako czynny podatnik VAT, czyli podatku od towarów i usług. Co ważne, dzięki VAT-R możesz też zmienić wcześniej podawane dane lub zarejestrować się do VAT-UE (dotyczy czynnych podatników i zwolnionych z VAT). W tym wpisie dowiesz się, co to jest VAT-R, czy formularz można złożyć online i jak wypełnić druk krok po kroku.
VAT-R – co to jest?
VAT-R to zgłoszenie rejestracyjne w zakresie podatku od towarów i usług. Składasz je, gdy chcesz zarejestrować się jako:
- czynny podatnik VAT – masz obowiązek wystawiania faktur VAT, ale zyskujesz też prawo do odliczania VAT naliczonego od zakupów,
- podatnik VAT zwolniony – zgłoszenie jest tu dobrowolne, ale warto je złożyć, żeby np. znaleźć się na białej liście podatników VAT.
Za pomocą VAT-R możesz również zarejestrować się do transakcji wewnątrzwspólnotowych (VAT-UE).
Kto musi zgłosić VAT-R?
Zgłoszenie VAT-R jest obowiązkowe w 3 konkretnych przypadkach. Składasz deklarację, gdy:
- przekraczasz limit sprzedaży 240 tys. zł – jeżeli Twoja sprzedaż netto przekroczyła (albo w danym roku przekroczy) limit zwolnienia podmiotowego z VAT – od 2026 roku wynosi on 240 tys. zł
- ustawowo nie możesz skorzystać ze zwolnienia z VAT – jeśli prowadzisz działalność, która ustawowo nie może korzystać ze zwolnienia z VAT, niezależnie od wysokości obrotu (np. część usług prawniczych, doradczych czy jubilerskich)
- chcesz zarejestrować się do VAT-UE – to podpunkt dotyczący wszystkich, którzy planują transakcje z firmami z innych krajów Unii Europejskiej

Ważne
Jeśli Twoja działalność korzysta ze zwolnienia podmiotowego i nie planujesz transakcji unijnych, złożenie VAT-R nie jest obowiązkowe – możesz jednak zrobić to dobrowolnie.
Złóż formularz VAT-R – online [WIDEO]
VAT-R możesz złożyć wygodnie online. Do wyboru masz formularz na portalu biznes.gov.pl. VAT-R składasz jako załącznik do wniosku o wpis do bazy przedsiębiorców lub zmianę wpisu w CEIDG. Podpiszesz go podpisem kwalifikowanym lub Profilem Zaufanym.
Możesz też skorzystać z usług e-Urzędu Skarbowego. Logujesz się tam Profilem Zaufanym, a deklarację wysyłasz elektronicznie.
Po elektronicznym złożeniu formularza system generuje Urzędowe Poświadczenie Odbioru (UPO). To Twój dowód, że zgłoszenie trafiło do urzędu skarbowego. Warto je zachować w dokumentacji firmowej.
VAT-R – złóż go osobiście w urzędzie
VAT-R możesz też złożyć osobiście w okienku podawczym właściwego urzędu skarbowego. Najlepiej zrobić to w dwóch egzemplarzach – jeden zostaje w urzędzie, drugi z pieczątką zostaje dla Ciebie. Możesz też wysłać dokumenty listem poleconym – wtedy za datę złożenia liczy się data stempla pocztowego.
Formularz składasz do naczelnika urzędu skarbowego właściwego według miejsca zamieszkania (jeśli jesteś osobą fizyczną prowadzącą działalność) albo siedziby firmy (w przypadku spółek).
Kiedy trzeba złożyć VAT-R?
Zgłoszenie VAT-R składasz najpóźniej dzień przed dniem, w którym wykonasz pierwszą czynność opodatkowaną VAT. To oznacza, że formularz należy wypełnić i wysłać do urzędu de facto przed pierwszą sprzedażą towaru lub usługi objętej podatkiem, albo przed dniem przekroczenia limitu zwolnienia podmiotowego.
Nie warto czekać z tym do momentu wystawienia pierwszej faktury z VAT, bo status czynnego podatnika VAT powstaje z mocy prawa w chwili utraty zwolnienia – niezależnie od tego, czy zdążysz złożyć formularz.
Sama rejestracja do VAT jest całkowicie bezpłatna – niezależnie od tego, czy składasz VAT-R papierowo, czy online. Opłata w wysokości 170 zł pojawia się tylko wtedy, gdy w tej sekcji zaznaczysz, że chcesz otrzymać urzędowe, papierowe potwierdzenie zarejestrowania jako podatnik VAT czynny lub zwolniony. Dla większości firm wystarczy sprawdzenie swojego statusu w bazie online (np. na białej liście podatników VAT), więc opłatę można pominąć.
Nie masz ochoty samodzielnie rozliczać księgowości? Znajdź księgowego dopasowanego do Twojej firmy. W inFakcie zajmie Ci to 2 minuty!
VAT-R – aktualny druk
Aktualny formularz VAT-R znajdziesz na stronie podatki.gov.pl, w sekcji z formularzami do druku VAT. Druk VAT-R dzieli się na kilka sekcji:
- Sekcja A – cel i miejsce złożenia zgłoszenia (rejestracja albo aktualizacja danych) oraz dane naczelnika urzędu skarbowego
- Sekcja B – dane identyfikacyjne i adresowe podatnika
- Sekcja C – obowiązek podatkowy: okoliczności rejestracji, wybór formy rozliczeń (miesięczna, kwartalna) oraz zgłoszenie transakcji wewnątrzwspólnotowych
- Dane podatnika i pouczenie – podpis podatnika lub osoby go reprezentującej, który potwierdza, że wprowadzone dane są zgodne z rzeczywistością. Na końcu deklaracji pojawi się też podsumowanie, w którym możesz sprawdzić, czy wszystkie podane informacje są poprawne.
VAT-R – jak wypełnić [KROK PO KROKU]
Poniżej przedstawiamy, jak wypełnić formularz VAT-R. Sprawdź, czego dokładnie dotyczy każda z sekcji formularza.
Krok 1. Sekcja A – cel złożenia i urząd skarbowy
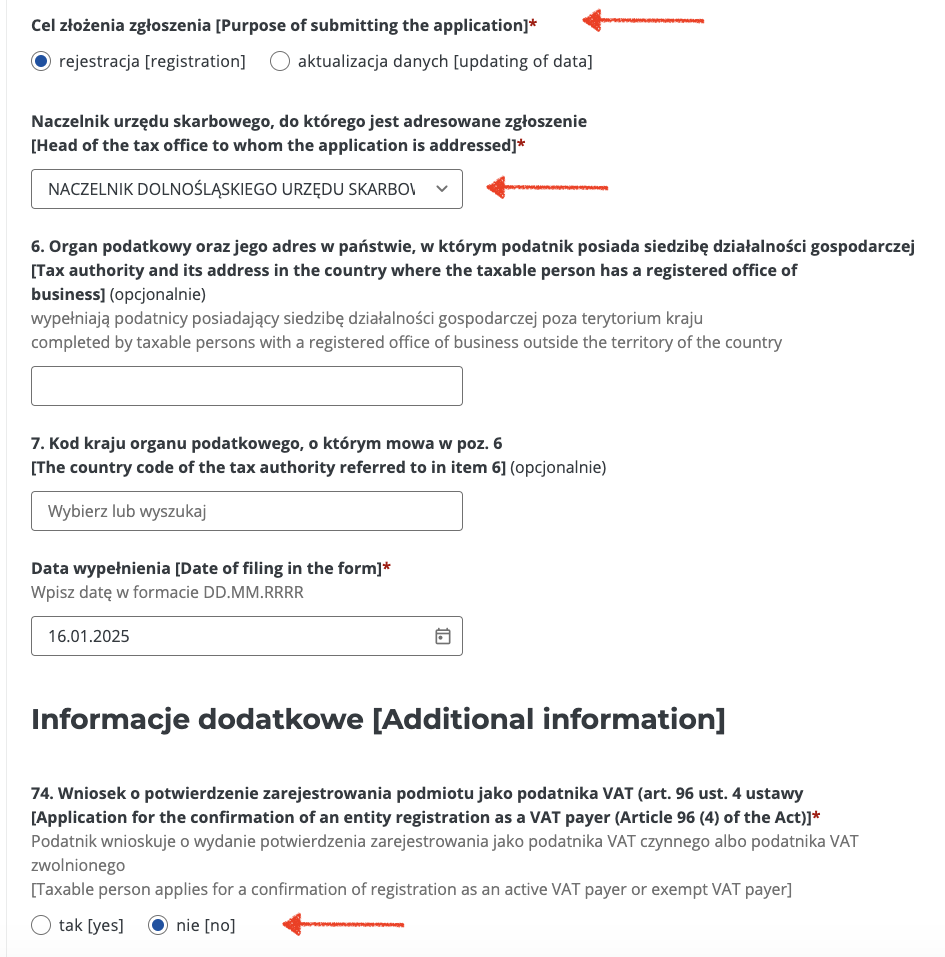
Na początku zaznaczasz, czy składasz zgłoszenie rejestracyjne, czy aktualizujesz wcześniej podane dane. Wskazujesz też urząd skarbowy właściwy dla Twojego miejsca zamieszkania lub siedziby firmy.
W sekcji A:
- wybierasz odpowiedni cel zgłoszenia – rejestracja lub aktualizacja danych
- wprowadzasz dane naczelnika US
- zaznaczasz, czy chcesz otrzymać potwierdzenie rejestracji do VAT
Jeśli siedziba Twojej firmy jest na terenie Polski – pozostałe pola pozostaw puste i przejdź dalej.
Krok 2. Sekcja B – dane podatnika
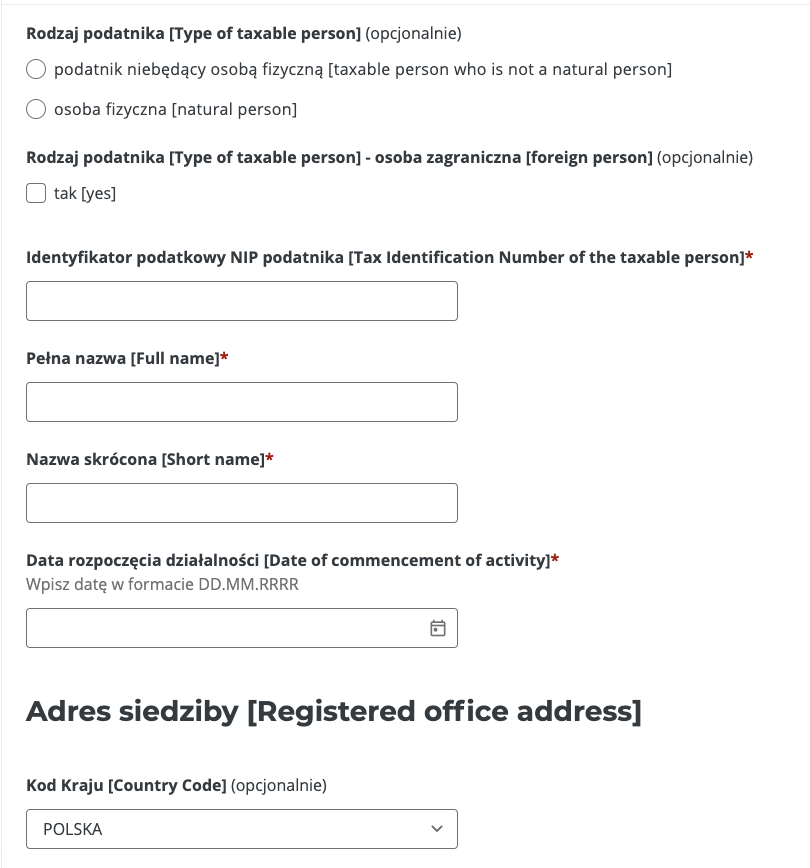
Wpisujesz NIP (jeśli go nie masz, musisz dołączyć zgłoszenie NIP-2), a następnie dane identyfikacyjne – imię, nazwisko lub nazwę firmy, PESEL lub NIP, adres zamieszkania albo siedziby. Osoby zagraniczne bez siedziby w Polsce wypełniają dodatkowo część B3.
Krok 3. Sekcja C.1. – obowiązek podatkowy w VAT
Sekcje od C.1. do C.3. to najbardziej rozbudowana część formularza. Zaznaczasz tu m.in.:
- czy rejestrujesz się jako podatnik VAT czynny czy zwolniony
- czy wybierasz metodę kasową rozliczania VAT
- czy będziesz składać deklaracje miesięczne (VAT-7) czy kwartalne (VAT-7K)
- czy planujesz transakcje wewnątrzwspólnotowe i chcesz zarejestrować się do VAT-UE
Nowi podatnicy VAT nie mogą rozliczać się kwartalnie w pierwszych 12 miesiącach – tę opcję zyskujesz dopiero po roku regularnych rozliczeń, jeśli spełniasz definicję małego podatnika.
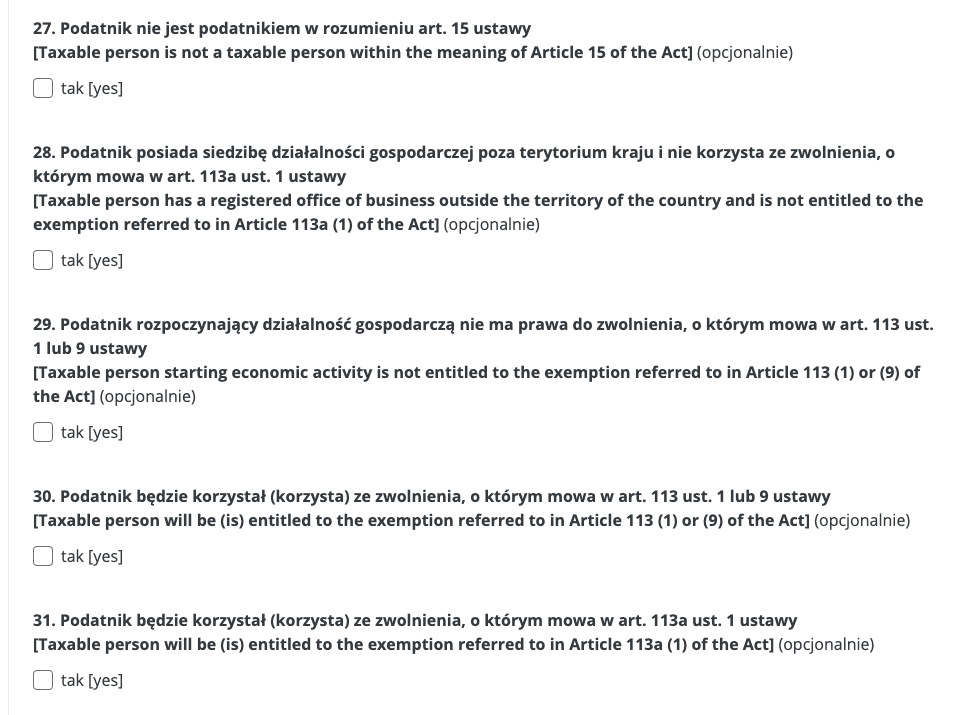
Pamiętaj:
- Punkt 27 – zaznaczasz tylko, jeśli nie jesteś osobą prawną, jednostką organizacyjną niemającą osobowości prawnej ani osobą fizyczną wykonującą samodzielnie działalność gospodarczą, np. jako organ administracji publicznej
- Punkt 28 – zaznaczasz, jeśli prowadzisz działalność poza terytorium Polski
- Punkt 29 – wybierasz, jeśli nie masz prawa do zwolnienia podmiotowego na podstawie art. 113 ust. 1 lub 9 ustawy o VAT (zwolnienie do 240 000 zł)
- Punkt 30 – zaznaczasz, jeśli będziesz korzystać ze zwolnienia podmiotowego do limitu 240 000 zł na podstawie art. 113 ust. 1 lub 9 ustawy o VAT
- Punkt 31 – zaznaczasz, jeśli będziesz korzystać ze zwolnienia podmiotowego na podstawie art. 113a ust. 1 ustawy o VAT
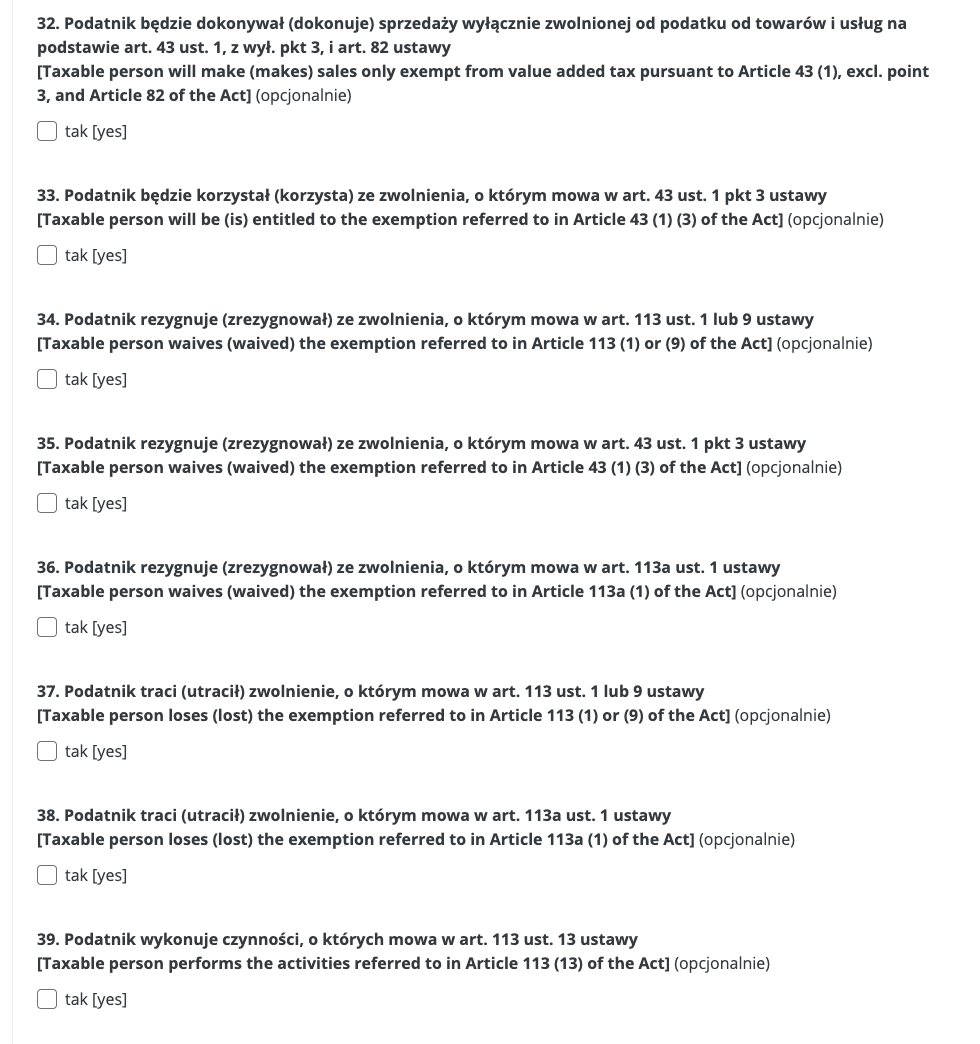
Pamiętaj:
- Punkt 32 – wybierasz, jeśli zamierzasz dokonywać sprzedaży zwolnionej z podatku VAT na podstawie art. 43 ust. 1 (z wyłączeniem pkt 3) i art. 82, i nie masz obowiązku rejestracji jako podatnik VAT, ale chcesz zarejestrować się jako podatnik zwolniony z VAT
- Punkt 33 – zaznaczasz, jeśli korzystasz ze zwolnienia na podstawie art. 43 ust. 1 pkt 3 ustawy (dotyczy działalności rolników ryczałtowych)
- Punkt 34 – wybierasz, jeśli dobrowolnie rezygnujesz ze zwolnienia podmiotowego określonego w art. 113 ust. 1 lub 9 ustawy, mimo że takie prawo Ci przysługiwało
- Punkt 35 – dotyczy podatników rezygnujących ze zwolnienia na podstawie art. 43 ust. 1 pkt 3 ustawy (dotyczy działalności rolników ryczałtowych)
- Punkt 36 – dotyczy podatników rezygnujących ze zwolnienia na podstawie art. 113a ust. 1 ustawy o VAT
- Punkt 37 – zaznaczasz, jeśli utraciłeś prawo do zwolnienia podmiotowego na podstawie art. 113 ust. 1 lub 9 ustawy o VAT
- Punkt 38 – zaznaczasz, jeśli utraciłeś prawo do zwolnienia na podstawie art. 113a ust. 1 ustawy o VAT
- Punkt 39 – wybierasz, jeśli będziesz wykonywać czynności, o których mowa w art. 113 ust. 13 ustawy
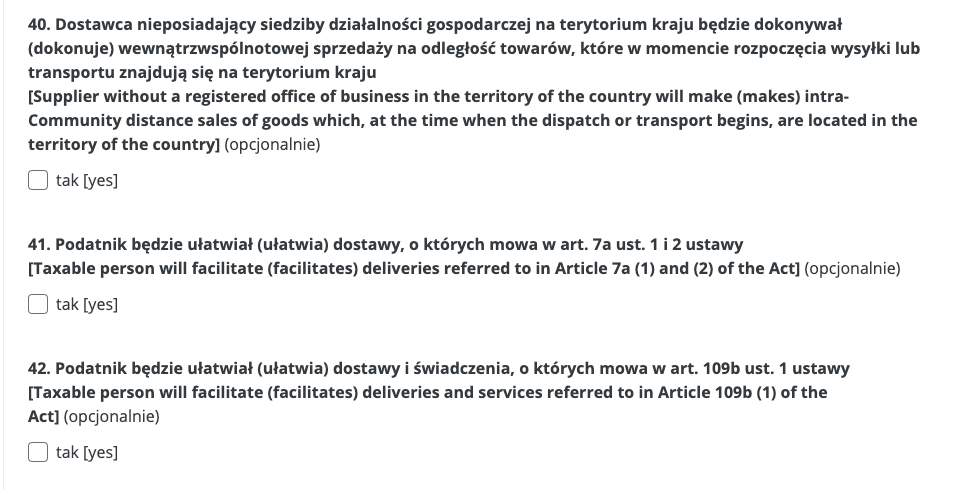
Pamiętaj:
- Punkt 40 – zaznaczasz, jeśli jesteś dostawcą bez siedziby działalności gospodarczej w Polsce i będziesz dokonywać wewnątrzwspólnotowej sprzedaży na odległość towarów, które na początku transportu znajdują się na terytorium kraju
- Punkt 41 – wybierasz, jeśli będziesz ułatwiać dostawy określone w art. 7a ust. 1 i 2 ustawy
- Punkt 42 – zaznaczasz, jeśli będziesz ułatwiać dostawy i świadczenia określone w art. 109b ust. 1 ustawy
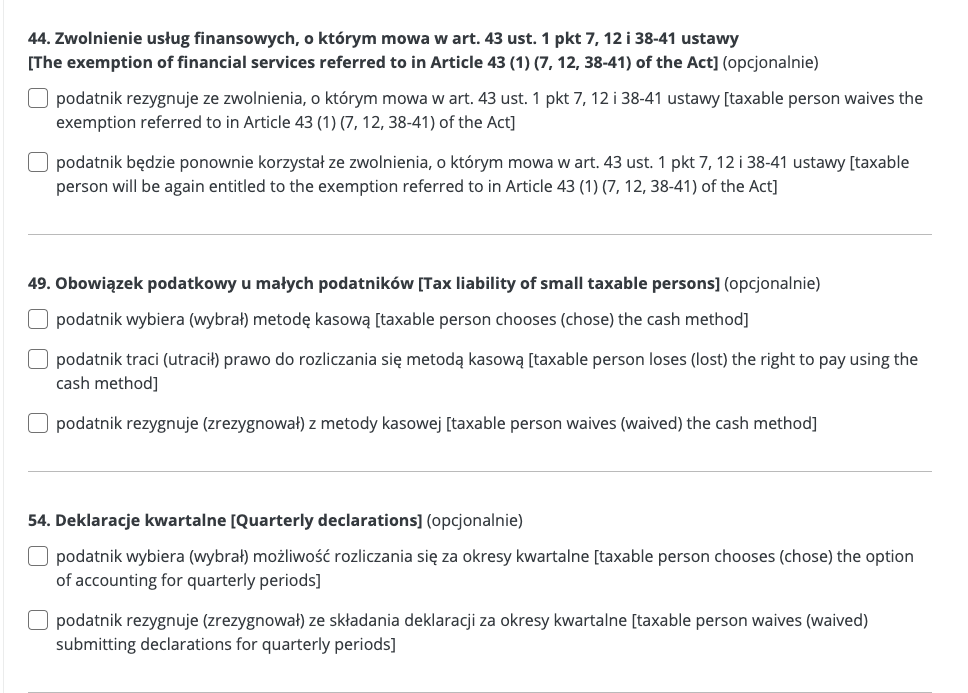
Pamiętaj:
- Punkt 44 – dotyczy zwolnienia usług finansowych, o którym mowa w art. 43 ust. 1 pkt 7, 12 i 38-41 ustawy:
- Pole 1 – rezygnujesz ze zwolnienia
- Pole 2 – będziesz ponownie korzystać ze zwolnienia
- Punkt 49 – tu wskazujesz obowiązek podatkowy u małych podatników:
- Pole 1 – zaznacz, jeśli wybierasz metodę kasową rozliczania VAT. W takim przypadku obowiązek podatkowy przy sprzedaży dla czynnych podatników VAT powstaje w momencie otrzymania całości lub części zapłaty
- Pole 2 – zaznacz, jeśli utraciłeś prawo do rozliczania się metodą kasową ze względu na przekroczenie limitu obrotów. Dotyczy to sytuacji, gdy wartość Twojej sprzedaży (wraz z podatkiem należnym) w poprzednim roku przekroczyła 1 200 000 euro
- Pole 3 – wybierz, jeśli dobrowolnie zrezygnowałeś z metody kasowej. Pamiętaj, że możesz zrezygnować z tej metody dopiero po 12 miesiącach jej stosowania
- Punkt 54 – wybór deklaracji kwartalnych:
- Pole 1 – jeśli wybierasz możliwość rozliczania się za okresy kwartalne
- Pole 2 – jeśli rezygnujesz ze składania deklaracji za okresy kwartalne
Pamiętaj:
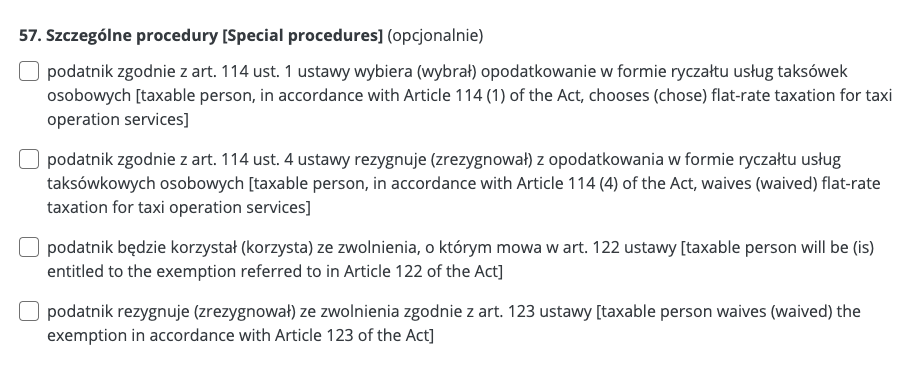
- Punkt 57 – dotyczy szczególnych procedur:
- Punkt 1 – zaznacz, jeśli wybierasz opodatkowanie w formie ryczałtu dla usług taksówkarskich zgodnie z art. 114 ust. 1 ustawy
- Punkt 2 – wybierz, jeżeli rezygnujesz z opodatkowania w formie ryczałtu dla usług taksówkarskich zgodnie z art. 114 ust. 1 ustawy
- Punkt 3 – wybierz, jeśli będziesz korzystać ze zwolnienia na podstawie art. 122 ustawy, czyli jako przedsiębiorca dokonujący wewnątrzwspólnotowego nabycia i importu złota inwestycyjnego
- Punkt 4 – to opcja, jeśli rezygnujesz z powyższego zwolnienia, będąc podatnikiem dokonującym wewnątrzwspólnotowego nabycia i importu złota inwestycyjnego
Krok 4. Sekcja C.2. – informacje dotyczące składania deklaracji
Sekcja dotycząca składania deklaracji. Do wyboru masz tutaj:
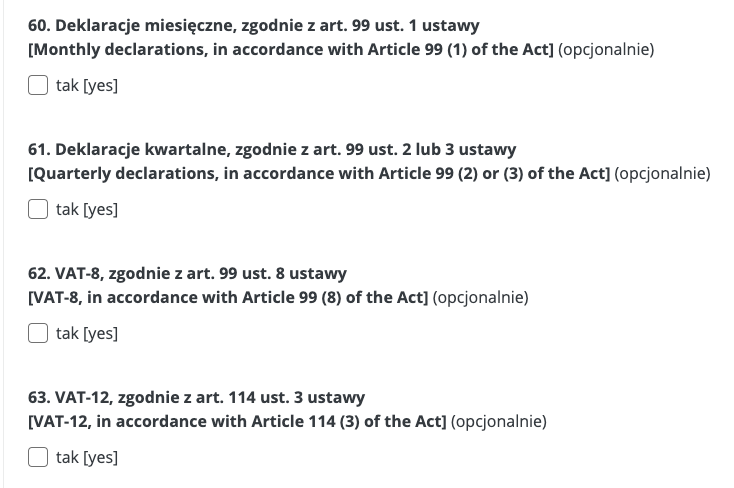
- Punkt 60: deklaracje miesięczne – zgodnie z art. 99 ust. 1 ustawy
- Punkt 61: deklaracje kwartalne – zgodnie z art. 99 ust. 2 lub 3 ustawy (sprawdź, kto może z niego korzystać)
- Punkt 62: deklaracje VAT-8 – dotyczy przedsiębiorców zwolnionych z VAT, ale zarejestrowanych do VAT-UE w celu dokonywania WNT (wewnątrzwspólnotowego nabycia towarów), gdy wartość WNT w danym roku podatkowym przekroczyła 50 000 zł
- Punkt 63: deklaracje VAT-12 – deklaracja ta dotyczy podatników, którzy świadczą usługi taksówek i rozliczających się w formie ryczałtu
Krok 5. Sekcja C.3. – informacje dotyczące wykonywania transakcji wewnątrzwspólnotowych
Dział ten zawiera informacje dotyczące wykonywania transakcji wewnątrzwspólnotowych. W tej części dokonasz zgłoszenia do VAT-UE.
Pamiętaj:
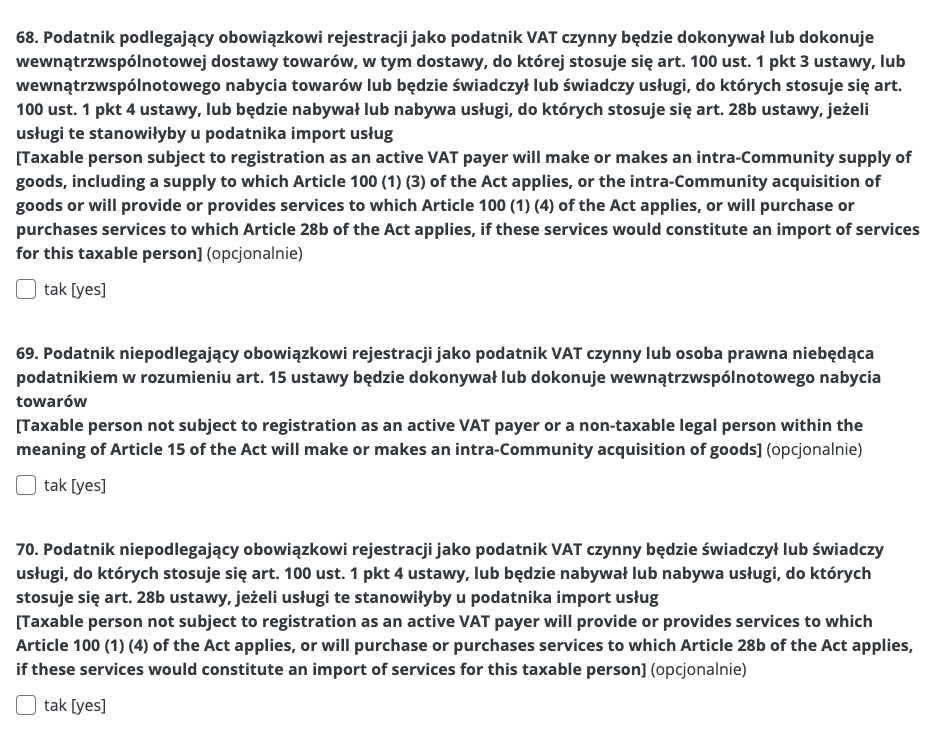
- Punkt 68 – wybierz, jeśli chcesz dokonywać wewnątrzwspólnotowej dostawy lub nabycia towarów oraz wewnątrzwspólnotowej dostawy lub nabycia usług
- Punkt 69 – jeśli nie podlegasz rejestracji jako czynny podatnik VAT ale będziesz dokonywał wewnątrzwspólnotowego nabycia towarów (WNT)
- Punkt 70 – opcja, jeśli nie podlegasz rejestracji jako czynny podatnik VAT lecz będziesz świadczył lub nabywał usługi od kontrahentów z UE
Pamiętaj:
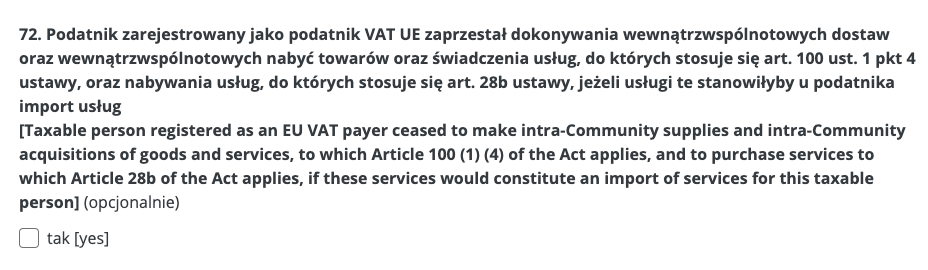
- Punkt 72 – wybierasz, aby wyrejestrować się z VAT-UE
Krok 6. Sekcja dotycząca danych podatnika lub osoby reprezentującej podatnika
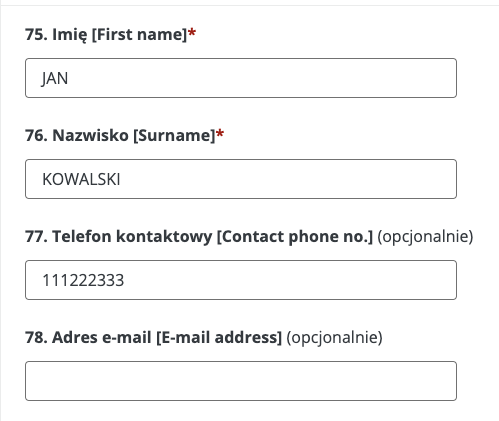
Miejsce, w którym wprowadzasz imię i nazwisko. Warto również wpisać dane kontaktowe – telefon i adres e-mail.
Krok 7. Pouczenie
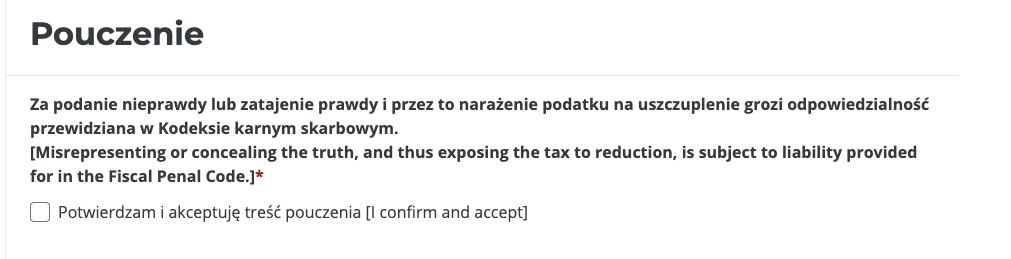
Na koniec podpisujesz formularz. Podpis oznacza, że wszystkie podane dane są prawdziwe – za złożenie nieprawdziwych informacji grożą sankcje karno-skarbowe.
Aktualizacja na formularzu VAT-R
Formularz VAT-R służy nie tylko do rejestracji, ale też do zgłaszania zmian danych, które już raz podałeś. Zgłoszenie aktualizacyjne musisz złożyć, gdy:
- zmieniasz adres siedziby lub zamieszkania
- zmieniasz sposób rozliczania VAT – np. z miesięcznego na kwartalny lub odwrotnie
- rezygnujesz ze zwolnienia z VAT – albo, po roku od utraty zwolnienia, wracasz do statusu podatnika zwolnionego
- zaczynasz lub kończysz dokonywanie transakcji wewnątrzwspólnotowych (VAT-UE)
- wyrejestrowujesz się z VAT – np. w związku z zawieszeniem lub zakończeniem działalności
Aktualizację składasz na tym samym formularzu VAT-R – w Sekcji A zaznaczasz cel złożenia jako „aktualizacja danych”, a następnie poprawiasz lub uzupełniasz tylko te pola, które faktycznie się zmieniły.
Termin na złożenie zgłoszenia aktualizacyjnego to 7 dni od dnia, w którym nastąpiła zmiana.
Podsumowanie
VAT-R to zgłoszenie, przez które rejestrujesz się jako czynny podatnik VAT (lub zwolniony) i zgłaszasz zmiany swoich danych. Musisz je złożyć najpóźniej dzień przed pierwszą czynnością opodatkowaną VAT albo przed przekroczeniem limitu zwolnienia podmiotowego (obecnie limit to 240 000 zł).
Formularz możesz wypełnić online, a sama rejestracja jest bezpłatna. Jeśli po rejestracji zmienią się Twoje dane – np. adres, forma rozliczeń czy status VAT-UE – masz 7 dni na złożenie aktualizacji na tym samym formularzu.
FAQ – najczęściej zadawane pytania o formularz VAT-R
Czy złożenie VAT-R jest płatne?
Nie, rejestracja do VAT jest bezpłatna. Opłatę 170 zł płacisz jedynie za wydanie papierowego potwierdzenia rejestracji, o które możesz, ale nie musisz wnioskować.
Jak długo czeka się na rejestrację do VAT?
Jeśli dane w zgłoszeniu nie budzą wątpliwości urzędu, rejestracja następuje najwcześniej w dniu złożenia formularza. W praktyce, zwłaszcza przy dodatkowej weryfikacji, może to potrwać od kilku dni do kilku tygodni.
Czy muszę składać VAT-R, jeśli korzystam ze zwolnienia z VAT?
Nie – zgłoszenie jest wtedy dobrowolne. Może się jednak przydać, jeśli chcesz figurować w rejestrze jako podatnik VAT zwolniony.
Czy urząd skarbowy może odmówić rejestracji do VAT?
Tak, może to zrobić, gdy dane w zgłoszeniu są nieprawdziwe, zgłoszenie dotyczy działalności fikcyjnej albo nie udało się skontaktować z podatnikiem lub jego pełnomocnikiem.
Czy VAT-R można złożyć razem z rejestracją firmy?
Tak – jeśli zakładasz jednoosobową działalność gospodarczą, VAT-R możesz dołączyć jako załącznik do wniosku CEIDG-1 i zarejestrować się do VAT od razu przy starcie firmy.
Czy VAT-R trzeba składać co roku?
Nie. VAT-R składasz jednorazowo, w momencie rejestracji. Kolejny raz sięgasz po ten formularz tylko wtedy, gdy trzeba zaktualizować dane albo zmienić status VAT.
Jaka jest różnica między rejestracją do VAT i do VAT-UE?
To nie są dwa oddzielne zgłoszenia – rejestracji do VAT-UE dokonujesz na tym samym formularzu VAT-R, zaznaczając odpowiednie pole w sekcji dotyczącej transakcji wewnątrzwspólnotowych. Osobnego formularza VAT-UE nie składasz.
Co grozi za brak rejestracji VAT-R w terminie?
Obowiązek naliczania VAT powstaje z mocy prawa w momencie utraty zwolnienia, niezależnie od tego, czy zdążyłeś złożyć formularz. Brak terminowej rejestracji może więc oznaczać zaległości podatkowe i odsetki, a dodatkowo do momentu formalnej rejestracji możesz mieć problem z odliczeniem VAT naliczonego od zakupów.
Czy pełnomocnik może złożyć VAT-R w moim imieniu?
Tak, pod warunkiem że wcześniej zgłosisz pełnomocnictwo (np. na formularzu PPS-1 lub PPO-1). Jeśli pełnomocnik wnioskuje jednocześnie o potwierdzenie rejestracji, może się pojawić dodatkowa opłata skarbowa za samo pełnomocnictwo.
Czy po rejestracji trzeba składać deklaracje VAT, nawet jeśli nie miałem żadnej sprzedaży?
Tak. Jako czynny podatnik VAT masz obowiązek składać deklaracje (JPK_V7) za każdy okres rozliczeniowy – miesięczny lub kwartalny – nawet jeśli w danym okresie nie wystąpiła żadna sprzedaż ani zakup.
Podziel się nim ze znajomymi